Neue Regeln für Verbraucherkredite, erweiterte Informationspflichten und Änderungen beim digitalen Kreditabschluss: ab dem 20. November 2026 verändert die Verbraucherkreditrichtlinie (VKR II) die Kreditvermittlung in Deutschland.
PROCHECK24 hat die Antragsstrecke entsprechend angepasst. Dazu gehören ein neuer Warnhinweis zur Kreditaufnahme, die freie Wahl des Kommunikationswegs und Anpassungen bei der elektronischen Unterschrift.
Was bedeutet das für Sie als Vermittler? Wir erklären die wichtigsten gesetzlichen Änderungen und zeigen Ihnen, was Sie bei der Kreditvermittlung über PROCHECK24 beachten müssen.
Das ändert sich durch die VKR II
Die neue EU-Verbraucherkreditrichtlinie (EU) 2023/2225 soll Verbraucher bei der Kreditaufnahme besser schützen. Zu den wichtigsten Änderungen gehören:
Mehr regulierte Kreditprodukte
Auch bestimmte Kleinkredite unter 200 Euro, zins- und gebührenfreie Finanzierungen sowie Buy-now-pay-later-Modelle fallen künftig unter die Vorschriften.
Erweiterte Informationspflichten
Kreditkosten und Vertragsbedingungen müssen verständlich und transparent dargestellt werden.
Strengere Prüfung der Kreditwürdigkeit
Verbraucher sollen besser vor Überschuldung geschützt werden.
Neue Vorgaben für Kreditwerbung
Verbraucher müssen deutlich auf die Kosten einer Kreditaufnahme hingewiesen werden.
Änderungen beim digitalen Abschluss
Für Allgemein-Verbraucherdarlehen genügt künftig grundsätzlich die Textform. Gleichzeitig gelten neue Anforderungen an die Bereitstellung von Vertragsinformationen.
Weitere Hintergründe zu den gesetzlichen Änderungen finden Sie bei der Bundesregierung.
So setzt PROCHECK24 die VKR II um
Um auch Kreditangebote mit einer Gültigkeit von bis zu 30 Tagen auf die neuen Anforderungen vorzubereiten, hat PROCHECK24 bereits im Oktober mit der technischen Umsetzung begonnen.
Für Vermittler sind vor allem folgende Änderungen wichtig:
- Neuer Warnhinweis im Kreditvergleich
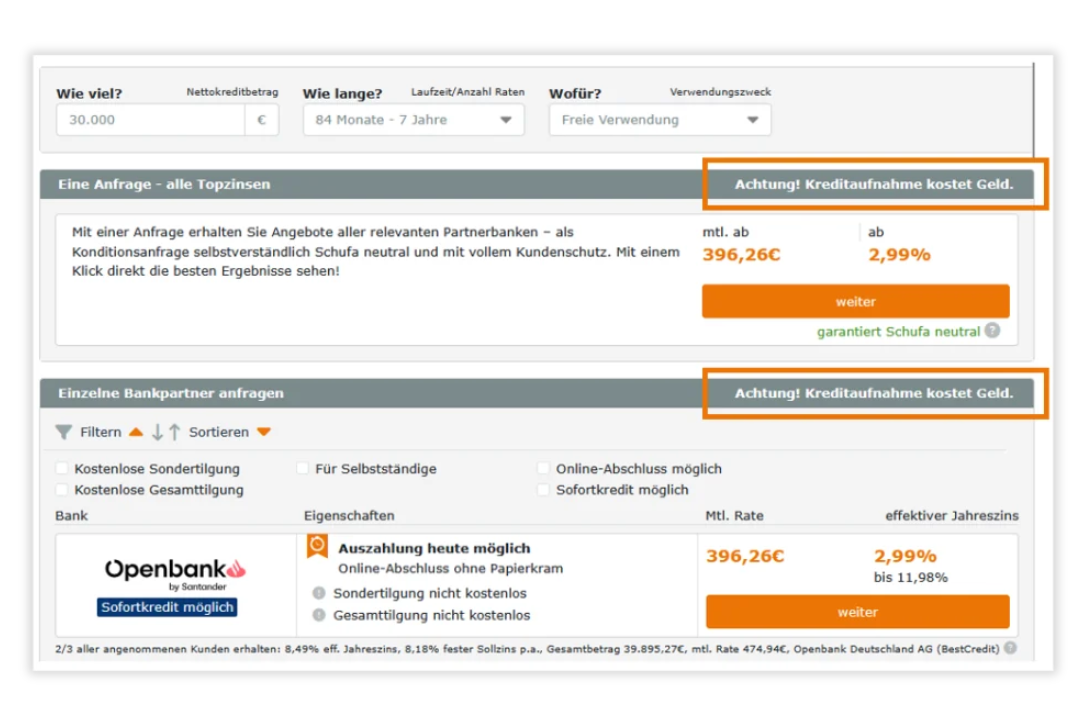
Kunden müssen künftig deutlicher auf die Kosten einer Kreditaufnahme hingewiesen werden. Deshalb wurde im PROCHECK24-Kreditvergleich der Hinweis „Achtung! Kreditaufnahme kostet Geld“ ergänzt.
Die Formulierung ist in Artikel 8 der EU-Verbraucherkreditrichtlinie ausdrücklich vorgesehen.
- Kunden entscheiden über den Kommunikationsweg
In der Antragsstrecke können Kunden festlegen, wie sie ihre Vertragsinformationen erhalten möchten. Die Auswahl befindet sich auf der ersten Seite im Bereich „Kreditvermittlungsauftrag“.
Sie betrifft vier Dokumentenarten: vorvertragliche Informationen (VVI), Widerrufserklärung, Widerrufserinnerung und nachvertragliche Pflichtinformationen.
Über „Kommunikationsweg ändern“ stehen drei Möglichkeiten zur Auswahl:
- Digital: Alle betreffenden Dokumente werden digital bereitgestellt.
- Auf Papier: Die Dokumente sollen in Papierform zur Verfügung gestellt werden.
- Einzeln wählen: Für jede Dokumentenart kann der Kommunikationsweg separat festgelegt werden.
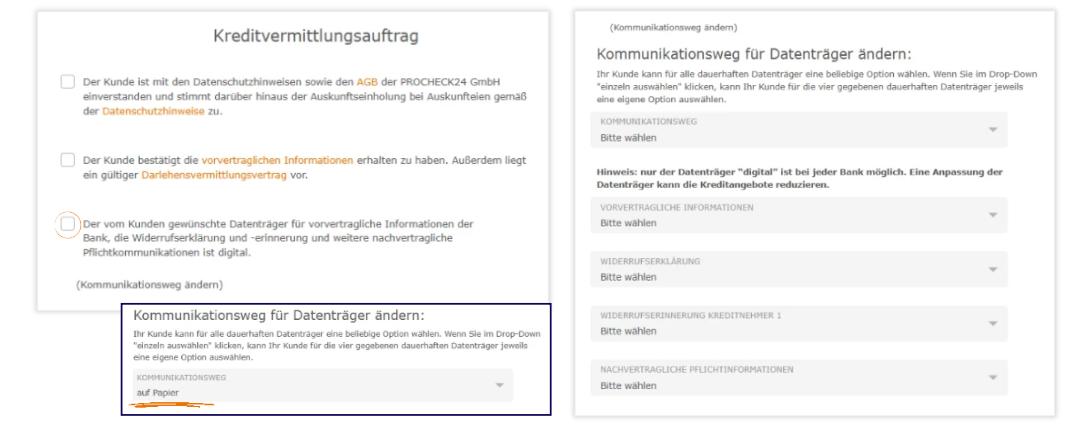
Bei der Auswahl „digital“ wird die entsprechende Checkbox automatisch aktiviert. Über „einzeln wählen“ können Sie dagegen die Zustellart für die vier Dokumentenarten individuell hinterlegen.
Wichtig: Nicht jede Bank unterstützt die Papierform. Die Wahl des Kommunikationswegs kann deshalb die Anzahl der verfügbaren Kreditangebote reduzieren. Die Auswahl muss immer dem tatsächlichen Kundenwunsch entsprechen.
- VVI auf Papier: Das müssen Sie beachten
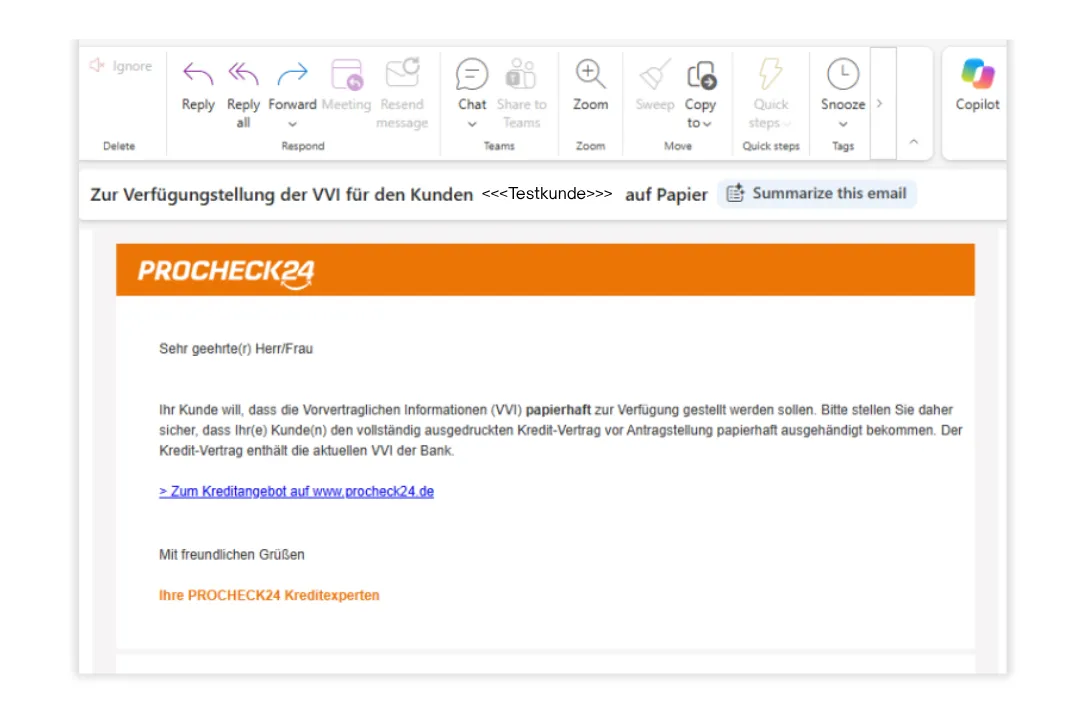
Möchte Ihr Kunde die vorvertraglichen Informationen (VVI) auf Papier erhalten, informiert PROCHECK24 Sie automatisch per E-Mail.
Sie müssen dann den vollständigen Kreditvertrag einschließlich der aktuellen VVI ausdrucken und Ihrem Kunden entsprechend der Anweisung zur Verfügung stellen.
Außerdem wird bei diesen Kreditangeboten die qualifizierte elektronische Signatur (QES) deaktiviert. Das gilt für die Kreditdetailseite, die Abschlussseite, die Homepagelinkstrecke und die entsprechenden E-Mails aus dem Mailtool.
Für Ihre Beratung bedeutet das: Klären Sie den gewünschten Kommunikationsweg frühzeitig mit Ihren Kunden, da die Entscheidung Auswirkungen auf die verfügbaren Kreditangebote und den weiteren Abschlussprozess haben kann.
- Bestehende Kreditangebote erneut anfragen
Auch ältere Kreditanfragen können von den Änderungen betroffen sein. Soll ein Angebot, das vor der technischen Umstellung erstellt wurde, erneut angefragt werden, müssen die drei Checkboxen im Kreditvermittlungsauftrag erneut ausgefüllt werden.
Die Auswahl erfolgt in Abstimmung mit dem Kunden. Eine automatische Vorauswahl des gewünschten dauerhaften Datenträgers ist gesetzlich nicht zulässig.
§ 34k GewO: neue Erlaubnispflicht beachten
Neben der VKR II tritt am 20. November 2026 der neue § 34k GewO in Kraft. Kreditvermittler benötigen künftig grundsätzlich eine eigenständige Erlaubnis für die gewerbliche Vermittlung von Allgemein-Verbraucherdarlehen.
Für bereits tätige Vermittler mit einer entsprechenden § 34c-Erlaubnis gelten Übergangsregelungen. Sie müssen die neue Erlaubnis grundsätzlich bis zum 31. Mai 2027 beantragen, wenn sie ihre Tätigkeit fortsetzen möchten.
Weitere Informationen zu den gesetzlichen Voraussetzungen finden Sie bei der IHK München und Oberbayern.
Alles Wichtige zur neuen Erlaubnispflicht, Sachkunde und den geltenden Fristen haben wir außerdem in unserem Ratgeber zusammengefasst:
Gut vorbereitet in die Kreditvermittlung ab November 2026
Die VKR II bringt neue Anforderungen für die Kreditvermittlung. PROCHECK24 hat wichtige Anpassungen bereits in die Antragsstrecke integriert.
Für Sie als Vermittler ist vor allem entscheidend, den gewünschten Kommunikationsweg mit Ihren Kunden abzustimmen, die entsprechenden Angaben korrekt zu erfassen und die Auswirkungen auf den Kreditabschluss zu berücksichtigen.
So sind Sie für die neuen Anforderungen ab dem 20. November 2026 gut vorbereitet.
Informieren Sie sich jetzt über die neuen Anforderungen nach § 34k GewO und bereiten Sie sich rechtzeitig auf die Umstellung vor.
Quellen und weiterführende Informationen: